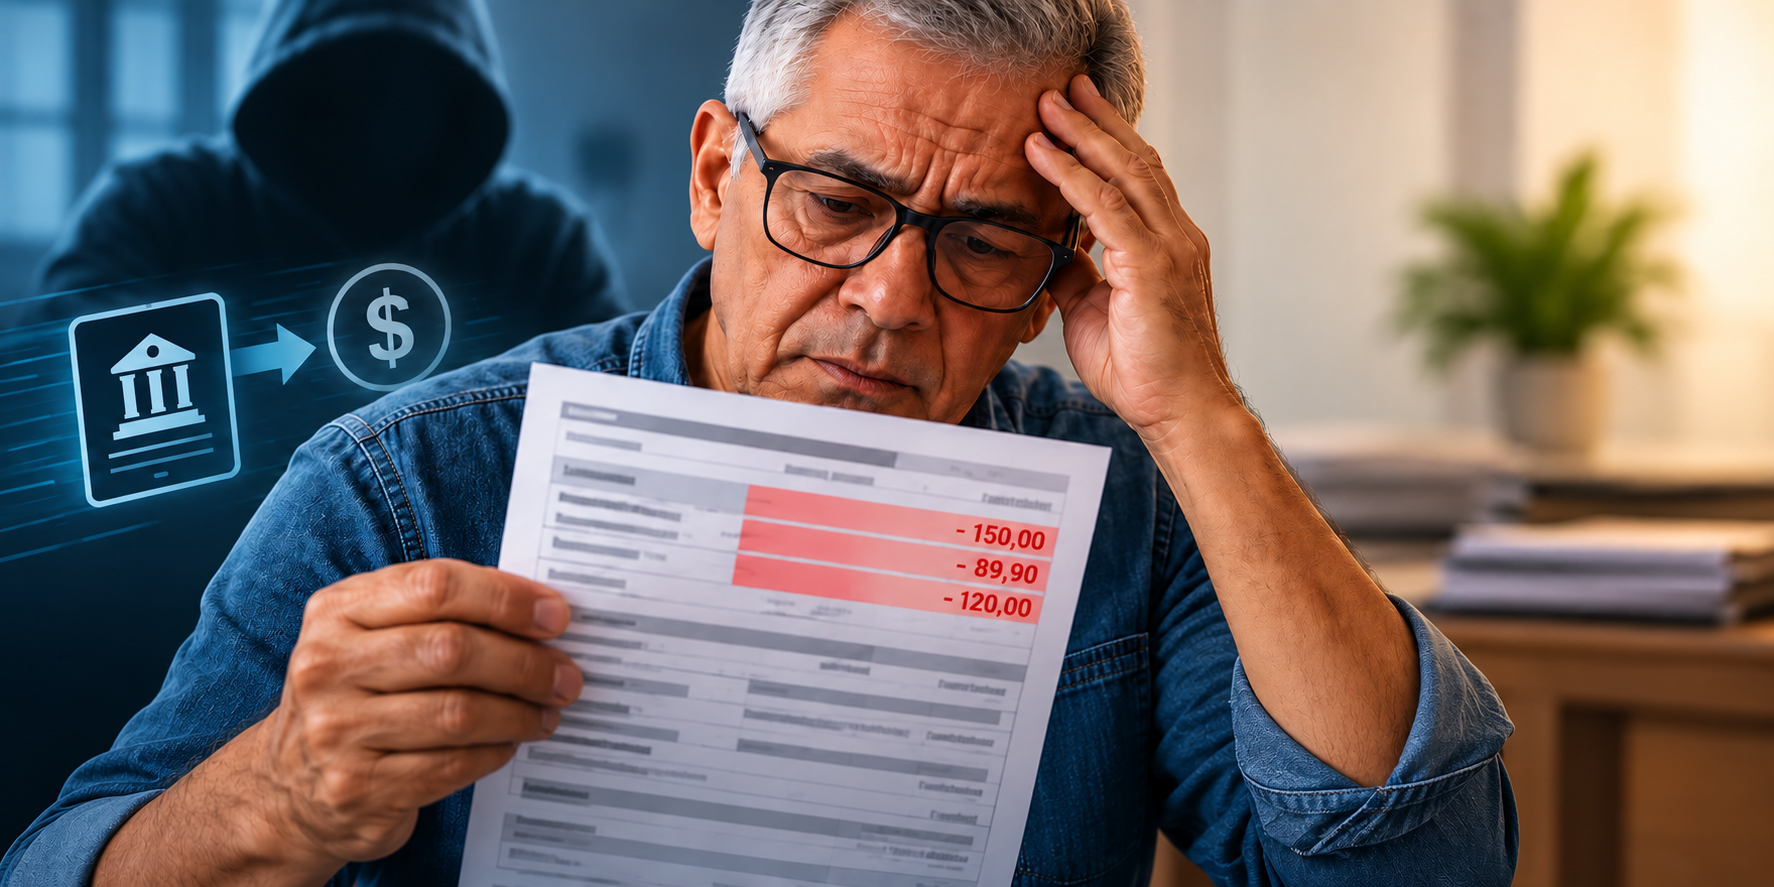
Uma proposta em análise na Câmara dos Deputados prevê a criação de um enquadramento penal específico para a fraude em folha de pagamento. O texto trata da inserção indevida de descontos que reduzem a remuneração sem autorização válida do titular.
A medida está voltada a situações em que um valor é lançado na folha de pagamento de forma fraudulenta e, como consequência, diminui o montante recebido. A proposta pretende diferenciar esse tipo de conduta de outras práticas já previstas na legislação penal.
O que o projeto pretende mudar
O projeto estabelece uma resposta penal própria para a inclusão fraudulenta de descontos em folhas de pagamento. A iniciativa considera a forma como a fraude ocorre: por meio do registro ou da manutenção de uma cobrança que não deveria incidir sobre a remuneração.
Na prática, a proposta se refere a descontos que não foram autorizados ou que resultam de uma autorização obtida de maneira irregular. O efeito é a redução do valor que deveria ser pago ao trabalhador ou a outro titular da remuneração.
O texto ainda está em tramitação e, por isso, não representa uma mudança imediata na legislação. Para entrar em vigor, a proposta precisa seguir as etapas de análise no Congresso Nacional, ser aprovada e passar pelas demais fases previstas no processo legislativo.
Como a fraude aparece na folha
O desconto em folha pode ocorrer por diferentes razões quando existe uma autorização regular. A proposta, porém, trata de situações em que essa justificativa não existe ou não corresponde à realidade.
O problema pode surgir quando um desconto é lançado sem consentimento, quando a autorização é falsificada ou quando uma informação fraudulenta é usada para criar uma cobrança. Em todos esses casos, o ponto central é a retirada de parte da remuneração sem base válida.
O lançamento na folha dá aparência de regularidade à cobrança porque o valor aparece integrado ao documento de pagamento. A proposta busca considerar justamente essa forma de execução ao definir uma resposta penal específica para a prática.
Proteção ao valor recebido
A remuneração é o valor destinado ao titular após a realização do trabalho ou em razão do vínculo que dá origem ao pagamento. Quando um desconto irregular é aplicado, o impacto ocorre diretamente sobre a quantia disponível para o beneficiário.
O projeto trata a retirada indevida como uma conduta que merece enquadramento próprio. A intenção do texto é alcançar a fraude cometida por meio da folha, sem transformar em crime os descontos realizados com autorização legítima e dentro das regras aplicáveis.
A diferença entre o desconto regular e o irregular está na existência de fundamento válido para a cobrança. Quando há autorização e a operação segue as condições previstas, o lançamento integra o pagamento. Quando o registro é criado ou alterado de maneira fraudulenta, a remuneração é reduzida sem respaldo.
Tramitação no Congresso
Como está em fase de análise, a proposta ainda pode ser discutida e modificada durante a tramitação. O conteúdo será examinado conforme as regras do processo legislativo, antes de uma eventual aprovação.
A análise parlamentar também define o alcance final da medida, os elementos necessários para caracterizar a conduta e a forma de aplicação da punição prevista. Esses pontos dependem do andamento do projeto e das decisões tomadas ao longo da tramitação.
Até a conclusão desse processo, continuam valendo as normas atualmente em vigor. A apresentação e a análise do projeto, portanto, não significam que o novo crime já esteja incorporado ao Código Penal.
Diferença em relação a outros descontos
O foco da proposta não é o desconto autorizado que aparece regularmente na folha de pagamento. A medida se dirige ao uso fraudulento desse mecanismo para reduzir a remuneração de alguém.
Também é necessário distinguir a existência de um desconto contestado da comprovação de uma fraude. A aplicação de uma punição penal depende da caracterização da conduta prevista na lei e da apuração dos fatos pelas autoridades competentes.
O projeto procura estabelecer uma descrição mais direta para o comportamento de quem insere ou promove a inclusão indevida do desconto. A definição de um tipo penal específico pode delimitar a conduta que deverá ser investigada e julgada, caso o texto seja aprovado.
Próximas etapas
O texto seguirá o rito legislativo aplicável aos projetos em análise na Câmara dos Deputados. Durante esse percurso, poderão ser apresentados pareceres, emendas e alterações no conteúdo da proposta.
Somente depois da aprovação nas instâncias exigidas e da conclusão das etapas previstas será possível saber se a medida será transformada em norma. Até lá, a proposta permanece como uma iniciativa em discussão no Legislativo.
O projeto, portanto, coloca em debate a necessidade de uma resposta penal específica para fraudes que atingem folhas de pagamento. O ponto central é a retirada de valores da remuneração por meio de descontos incluídos sem autorização válida.
Fonte: Agência Câmara de Notícias.